
Leben in Malaysia 2026: kompletter Auswanderer-Ratgeber
Sich 2026 in Malaysia niederlassen, dort leben und sich einfügen: Formalitäten, Lebenshaltungskosten, Wohnung und praktische Tipps für eine erfolgreiche Auswanderung.
Publié le
Mit der anhaltend starken wirtschaftlichen Entwicklung Malaysias steigt die Zahl der Fahrzeuge auf den Straßen rasch an. Dadurch suchen immer mehr Fahrer nach einer Autoversicherung, die zu ihren speziellen Bedürfnissen passt.
8. August 2026 · 13 Minuten Lesezeit
Mit der anhaltend starken wirtschaftlichen Entwicklung Malaysias steigt die Zahl der Fahrzeuge auf den Straßen rasch an. Dadurch suchen immer mehr Fahrer nach einer Autoversicherung, die zu ihren speziellen Bedürfnissen passt. Im Jahr 2026 ist ein umfassender und zuverlässiger Schutz durch eine Vollkaskoversicherung unverzichtbar geworden, um das eigene Fahrzeug wirksam abzusichern – in einem Umfeld, in dem Schäden hohe Kosten verursachen können. Der Versicherungsmarkt in Malaysia bietet verschiedene Modelle, die Expats oder neu zugezogenen Frankophonen oft nicht bekannt sind. Das erschwert die Entscheidung. Dieser umfassende Vergleich untersucht die wichtigsten verfügbaren Optionen, Versicherungstarife und Leistungen, damit Sie je nach Profil und Anforderungen die beste Wahl für Ihre Autoversicherung in Malaysia treffen können.
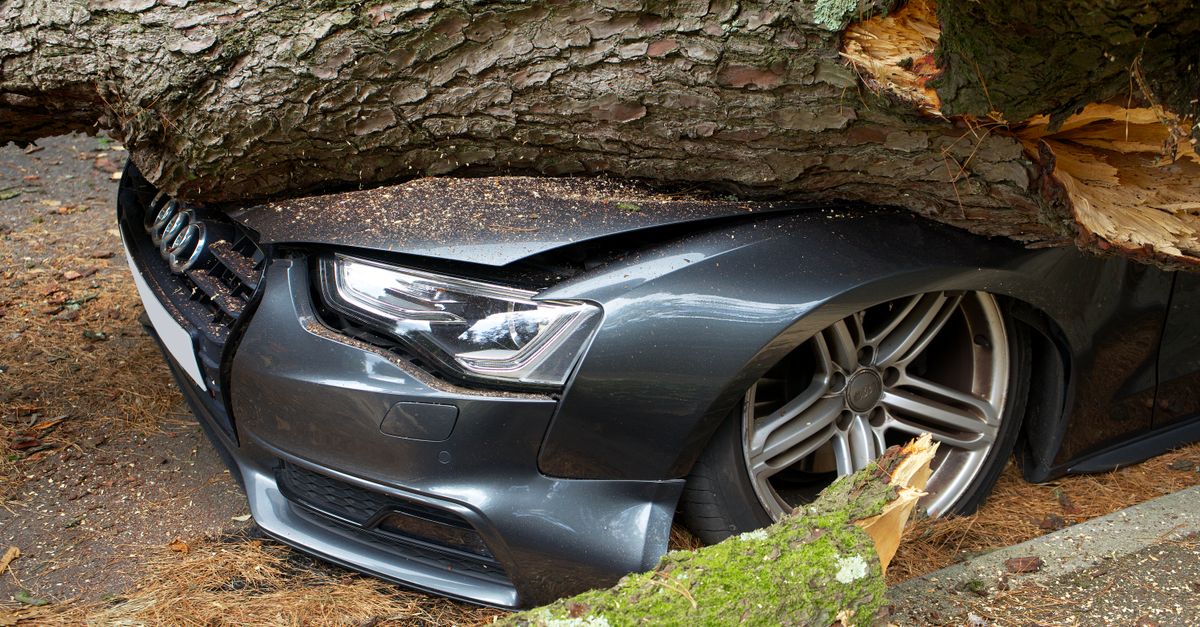
Eine Vollkaskoversicherung in Malaysia abzuschließen, ist keine reine Verwaltungsformalität: Angesichts eines anspruchsvollen Straßennetzes und zahlreicher Risiken, darunter Unfälle, Diebstahl oder Naturkatastrophen, ist sie eine wichtige Vorsichtsmaßnahme. Die Vielfalt der Leistungen, transparente Selbstbeteiligungen und eine schnelle Schadensregulierung sind entscheidende Kriterien, die zugunsten eines attraktiven, aber unzureichenden Tarifs häufig vernachlässigt werden. Dieser Ratgeber konzentriert sich auf eine gründliche Analyse der Vollkaskoverträge und berücksichtigt die Besonderheiten des regulierten, zugleich wettbewerbsfähigen malaysischen Marktes. Er bietet eine klare Bewertung der interessantesten Angebote, die Sie vor dem Abschluss einer Autoversicherung in Malaysia prüfen sollten.
Viele Fahrer schwanken zwischen einer Haftpflichtversicherung, einer erweiterten Haftpflichtversicherung oder einer Vollkaskoversicherung. Dabei sollten der Fahrzeugwert, das Alter des Fahrzeugs, das Fahrerprofil und die Nutzungshäufigkeit in eine ausgewogene Überlegung einfließen. Dieser Vergleich richtet sich besonders an alle, die maximalen Schutz genießen möchten, ohne zu viel zu bezahlen, aber auch an diejenigen, die finanzielle Verpflichtungen nach einem Schaden voraussehen möchten. Eine bewusste Wahl der Selbstbeteiligung und der im Vertrag enthaltenen Zusatzleistungen hilft dabei, die Sicherheit des Fahrzeugs zu optimieren und zugleich das jährliche Budget für diese wichtige Ausgabe im Blick zu behalten.
Das Herzstück einer Vollkaskoversicherung ist ein umfassender Schutz, der an die örtlichen Gegebenheiten angepasst ist. In Malaysia schützt dieses Modell nicht nur vor Schäden, die Dritten zugefügt werden, sondern auch vor Schäden am eigenen Fahrzeug – selbst wenn der Versicherte den Unfall unmittelbar verursacht hat. Dieser Schutz umfasst in der Regel:
Je nach Vertrag kann diese Liste erweitert werden, etwa um den Schutz persönlicher Gegenstände im Fahrzeug oder die Übernahme von Rechtskosten bei Streitigkeiten. Eine bei einem renommierten Versicherer in Malaysia abgeschlossene Vollkaskoversicherung ermöglicht beispielsweise in der Regel eine schnelle Schadenbearbeitung. Das sorgt für mehr Sicherheit bei Expats, die ihr Berufs- und Privatleben fern ihrer ursprünglichen Heimat organisieren müssen.
Die Frage der Selbstbeteiligung ist besonders relevant. Eine hohe Selbstbeteiligung kann den Jahresbeitrag senken und ist für Fahrzeuge mit geringem Wert oder für vorsichtige Fahrer interessant. Umgekehrt ermöglicht eine niedrige Selbstbeteiligung im Schadenfall eine schnellere Erstattung und geringere finanzielle Belastungen, führt aber zu einer höheren Prämie. Analysieren Sie daher Ihre Fahrgewohnheiten und Ihre finanziellen Möglichkeiten, um das richtige Gleichgewicht zu bestimmen. Im Jahr 2026 bieten Versicherer in Malaysia zunehmend individuell anpassbare Modelle an, die diese Entscheidung erleichtern.
Ein umfassender Schutz ist außerdem besonders wichtig, weil in einigen malaysischen Städten eine höhere Kriminalität und ein erhöhtes Risiko für Beschädigungen im öffentlichen Raum bestehen. Expats sollten genau prüfen, ob die Versicherung einen mehrsprachigen Assistenzdienst und eine auf komplexe Fälle zugeschnittene Schadenbearbeitung umfasst – insbesondere bei Schäden, die den Kontakt mit örtlichen Behörden erfordern.
Der Preis einer Vollkaskoversicherung in Malaysia hängt von zahlreichen Faktoren ab. Dazu zählen der Fahrzeugwert, die Wohnregion, das Fahrerprofil und das gewählte Modell. Im Jahr 2026 liegen die jährlichen Versicherungstarife für eine klassische Limousine im Allgemeinen zwischen 500 und 1 500 Euro, können für neuere oder höherwertige Fahrzeuge jedoch deutlich höher ausfallen.
Die folgende Tabelle fasst die in diesem Jahr beobachteten typischen Tarifspannen für die verschiedenen Autoversicherungsmodelle zusammen:
| Versicherungsmodell | Durchschnittlicher Jahrestarif | Ungefährer Monatstarif | Typischer Schutz |
|---|---|---|---|
| Einfache Haftpflicht | 150-600 € | 12-50 € | Gesetzlich vorgeschriebene Haftpflicht |
| Erweiterte Haftpflicht (Haftpflicht+) | 300-800 € | 25-67 € | Diebstahl, Brand, Glasschäden, Naturkatastrophen |
| Vollkasko | 500-1 500 € | 42-125 € | Umfassender Schutz einschließlich aller Schäden am versicherten Fahrzeug |
Fahrer mit einem Fahrzeug im Wert von mehr als 15 000 Euro oder mit einem Fahrzeug, das jünger als 5 Jahre ist, sollten eine Vollkaskoversicherung bevorzugen, um insbesondere in Risikogebieten Malaysias optimal geschützt zu sein. Bei einem älteren oder weniger wertvollen Fahrzeug ist dagegen häufig eine Haftpflicht- oder erweiterte Haftpflichtversicherung sinnvoll, sofern die bestehenden Risiken sorgfältig bewertet werden.
Mehrere Versicherer bieten flexible Angebote an, mit denen sich der Vertrag an den tatsächlichen Bedarf des Fahrers anpassen lässt. Häufig sind beispielsweise die Option „Glasschäden ohne Selbstbeteiligung“ oder eine Pannenhilfe ab Kilometer 0. Damit können Sie die Ausgaben gezielter steuern. Letzterer Punkt wird von einigen Marktführern besonders für Expats geschätzt, die eine vereinfachte Bearbeitung mit nur einem Ansprechpartner wünschen. Für weitere Informationen zu den Formalitäten rund um Import und Versicherung eines Autos in Malaysia bietet dieser umfassende Ratgeber praktische und gut dokumentierte Hinweise.
Der malaysische Markt bietet 2026 mehrere Versicherer mit Vollkaskopolicen, die für ihre Zuverlässigkeit und ihr gutes Preis-Leistungs-Verhältnis bekannt sind. Hier sind einige Marktführer und ihre Besonderheiten, die beim Vergleich des gebotenen Fahrzeugschutzes hilfreich sein können:
Die Unterschiede zwischen diesen Versicherern liegen vor allem in den enthaltenen Leistungen und der Schadenbearbeitung. MAIF oder MAAF bieten beispielsweise eine persönliche Betreuung, die von Expats geschätzt wird, die ihre administrativen Angelegenheiten komfortabel erledigen möchten. Direct Assurance setzt dagegen vollständig auf digitale Prozesse und eignet sich besonders für ein junges, digital versiertes Publikum.
Bei der Wahl sollten Sie außerdem die Reaktionsgeschwindigkeit der Pannenhilfe im Notfall berücksichtigen, insbesondere in abgelegenen Gebieten oder in Regionen Malaysias, die weniger gut versorgt sind. Einige Versicherer bieten eine mobile App an, über die sich Schäden melden und Vorgänge verfolgen lassen – ein wertvoller Vorteil für Nutzer digitaler Dienste. Beim Vergleich der Versicherungstarife darf daher die Fähigkeit, einen effizienten und mehrsprachigen Kundendienst zu erhalten, niemals außer Acht gelassen werden.
Jedes Fahrerprofil erfordert einen eigenen Ansatz bei der Wahl einer Vollkaskoversicherung. In Malaysia unterscheiden sich die Bedürfnisse eines Fahranfängers von denen eines Expats mit mehreren Jahren lokaler Fahrerfahrung oder einer Familie, die ihr Fahrzeug intensiv nutzt. Informationen zum Autofahren in Malaysia helfen Ihnen dabei, Ihre tatsächliche Nutzung besser einzuschätzen.
Junge Autofahrer in Malaysia zahlen in der Regel höhere Prämien, weil ihr statistisches Risiko größer ist. Unternehmen wie L’Olivier Assurance oder Direct Assurance bieten dennoch attraktive Modelle an, insbesondere wenn der junge Fahrer eine begleitete Fahrausbildung absolviert hat. Die Rabatte auf den Aufschlag können bis zu 50 % erreichen und den Zugang zu einer Vollkaskoversicherung erleichtern.
Für Expats, die regelmäßig im Stadtverkehr unterwegs sind, ist ein umfassender Schutz entscheidend. Eine Versicherung mit Pannenhilfe ab Kilometer 0, schneller Deckung und der Möglichkeit, Schäden aus der Ferne zu bearbeiten, ist ein wichtiges Auswahlkriterium. Die Unterstützung durch einen lokalen Makler oder einen Spezialisten für Versicherungsformalitäten kann das Preis-Leistungs-Verhältnis verbessern und vor einer Unterversicherung schützen.
Wer sein Fahrzeug nur gelegentlich nutzt, kann mit einer kilometerabhängigen oder befristeten Versicherung Geld sparen. Diese Modelle begrenzen die Prämie entsprechend der tatsächlich gefahrenen Strecke und bieten bei einem Unfall weiterhin Vollkaskoschutz. Direct Assurance oder Leocare gehören zu den Anbietern, die sich in diesem Segment hervorheben.
Tipp: Richten Sie vor der Abreise eine Malaysia-eSIM ein, damit Ihre mobilen Daten bei der Ankunft sofort funktionieren.
Wählen Sie Ihr Profil aus, um passende Details anzuzeigen:
Vor dem Abschluss einer Vollkaskoversicherung sollten Sie mehrere Punkte prüfen, um Enttäuschungen zu vermeiden und den Fahrzeugschutz zu optimieren:
Die Verträge in Malaysia unterscheiden sich außerdem durch ihre Ausrichtung auf nachhaltiges und umweltbewusstes Fahren. Einige Versicherer gewähren Rabatte für Hybrid- und Elektrofahrzeuge. Dieser umweltorientierte Trend verändert nach und nach die Tarifgestaltung und die Auswahlmöglichkeiten für Verbraucher.
Für weitere Informationen zu den Formalitäten beim Import eines eigenen Autos und seiner Versicherung in Malaysia lohnt es sich, spezialisierte Ressourcen zu konsultieren, die die länderspezifischen Kosten und Vorschriften erläutern und die Hinweise dieses Artikels ergänzen.
Eine Vollkaskoversicherung bietet umfassenden Schutz für Schäden am eigenen Fahrzeug sowie Haftpflichtschutz, während die Haftpflicht nur Schäden abdeckt, die Dritten zugefügt werden. Für neuere oder wertvolle Fahrzeuge wird eine Vollkaskoversicherung empfohlen.
Die durchschnittlichen Kosten liegen je nach Fahrzeugwert, Fahrerprofil und Standort zwischen 500 und 1 500 Euro pro Jahr. Digitale Angebote können diesen Betrag teilweise auf weniger als 40 Euro pro Monat senken.
Ja. Viele Versicherer bieten anpassbare Selbstbeteiligungen an. Dadurch lassen sich die Jahresprämie und der im Schadenfall zu zahlende Betrag entsprechend den finanziellen Möglichkeiten und dem Risikoprofil ausbalancieren.
Diese Leistung deckt alle Schäden ab, auch wenn Sie zu Hause liegen bleiben. Sie bietet einen schnellen Pannendienst und häufig ein Ersatzfahrzeug ohne zusätzliche Kosten.
Mögliche Maßnahmen sind die Bündelung von Versicherungen, eine höhere Selbstbeteiligung, der Einsatz einer Telematikbox oder ein kilometerabhängiger Tarif, wenn Sie wenig fahren. Auch begleitetes Fahren wird bei jungen Fahrern berücksichtigt.
Sich 2026 in Malaysia niederlassen, dort leben und sich einfügen: Formalitäten, Lebenshaltungskosten, Wohnung und praktische Tipps für eine erfolgreiche Auswanderung.
Wie viel kostet das Leben in Malaysia? Wohnung, Lebensmittel, Transport und Freizeit: das detaillierte Monatsbudget für 2026 mit konkreten Ausgabenbeispielen.
Entdecken Sie alle unsere Ratgeber zur Vorbereitung Ihrer Auswanderung nach Malaysia: Visa, Wohnung, Lebenshaltungskosten und Alltag.
Alle Ratgeber ansehen →
Entdecken Sie Pulau Ketam bei Kuala Lumpur: Stelzenhäuser, Mangroven, Fischerei und Meeresfrüchte bei einem besonderen Ausflug ans Meer.
Kuala Selangor: Erleben Sie Glühwürmchen auf dem Fluss Selangor und beobachten Sie Silberaffen in den Mangroven – mit Tipps für Ihren Besuch.
Vergleichen Sie ETS-Zug und Bus zwischen Kuala Lumpur und Ipoh: Fahrtdauer, Transportoptionen und Tipps für die passende Verbindung.
Entdecken Sie die Termine des chinesischen Neujahrs in Malaysia und die besten Feierorte mit Traditionen, Umzügen und Festlichkeiten.
Erfahren Sie mehr über Flugdauer, Airlines, Terminals, Gepäck und Preise für die direkte Strecke Kuala Lumpur–Kota Kinabalu in Malaysia.
Penang nach Langkawi: Vergleichen Sie Fähre und Flug nach Dauer, Preis und Komfort – mit praktischen Tipps für die beste Verbindung.
Malaysia im Juli: Erfahren Sie, wie das Wetter ist und welche Reiseziele sich für Strände, Natur und Städte eignen, und planen Sie flexibel.
Kuala Lumpur–Langkawi: Vergleichen Sie Flug, Zug, Bus, Auto und Fähre sowie Fahrtdauer und praktische Tipps für Ihre Reiseplanung.
Scrollen Sie, um weitere Artikel zu sehen →